Dans la caisse.
Pourquoi peut-on faire des économies et dépenser davantage ?
Oui, on peut annoncer des économies et dépenser davantage. Tout dépend de la référence : l’année précédente, ce qui était prévu sans nouvelle mesure, ou les prix corrigés de l’inflation. Une économie par rapport à une trajectoire n’est pas forcément une baisse du montant dépensé.
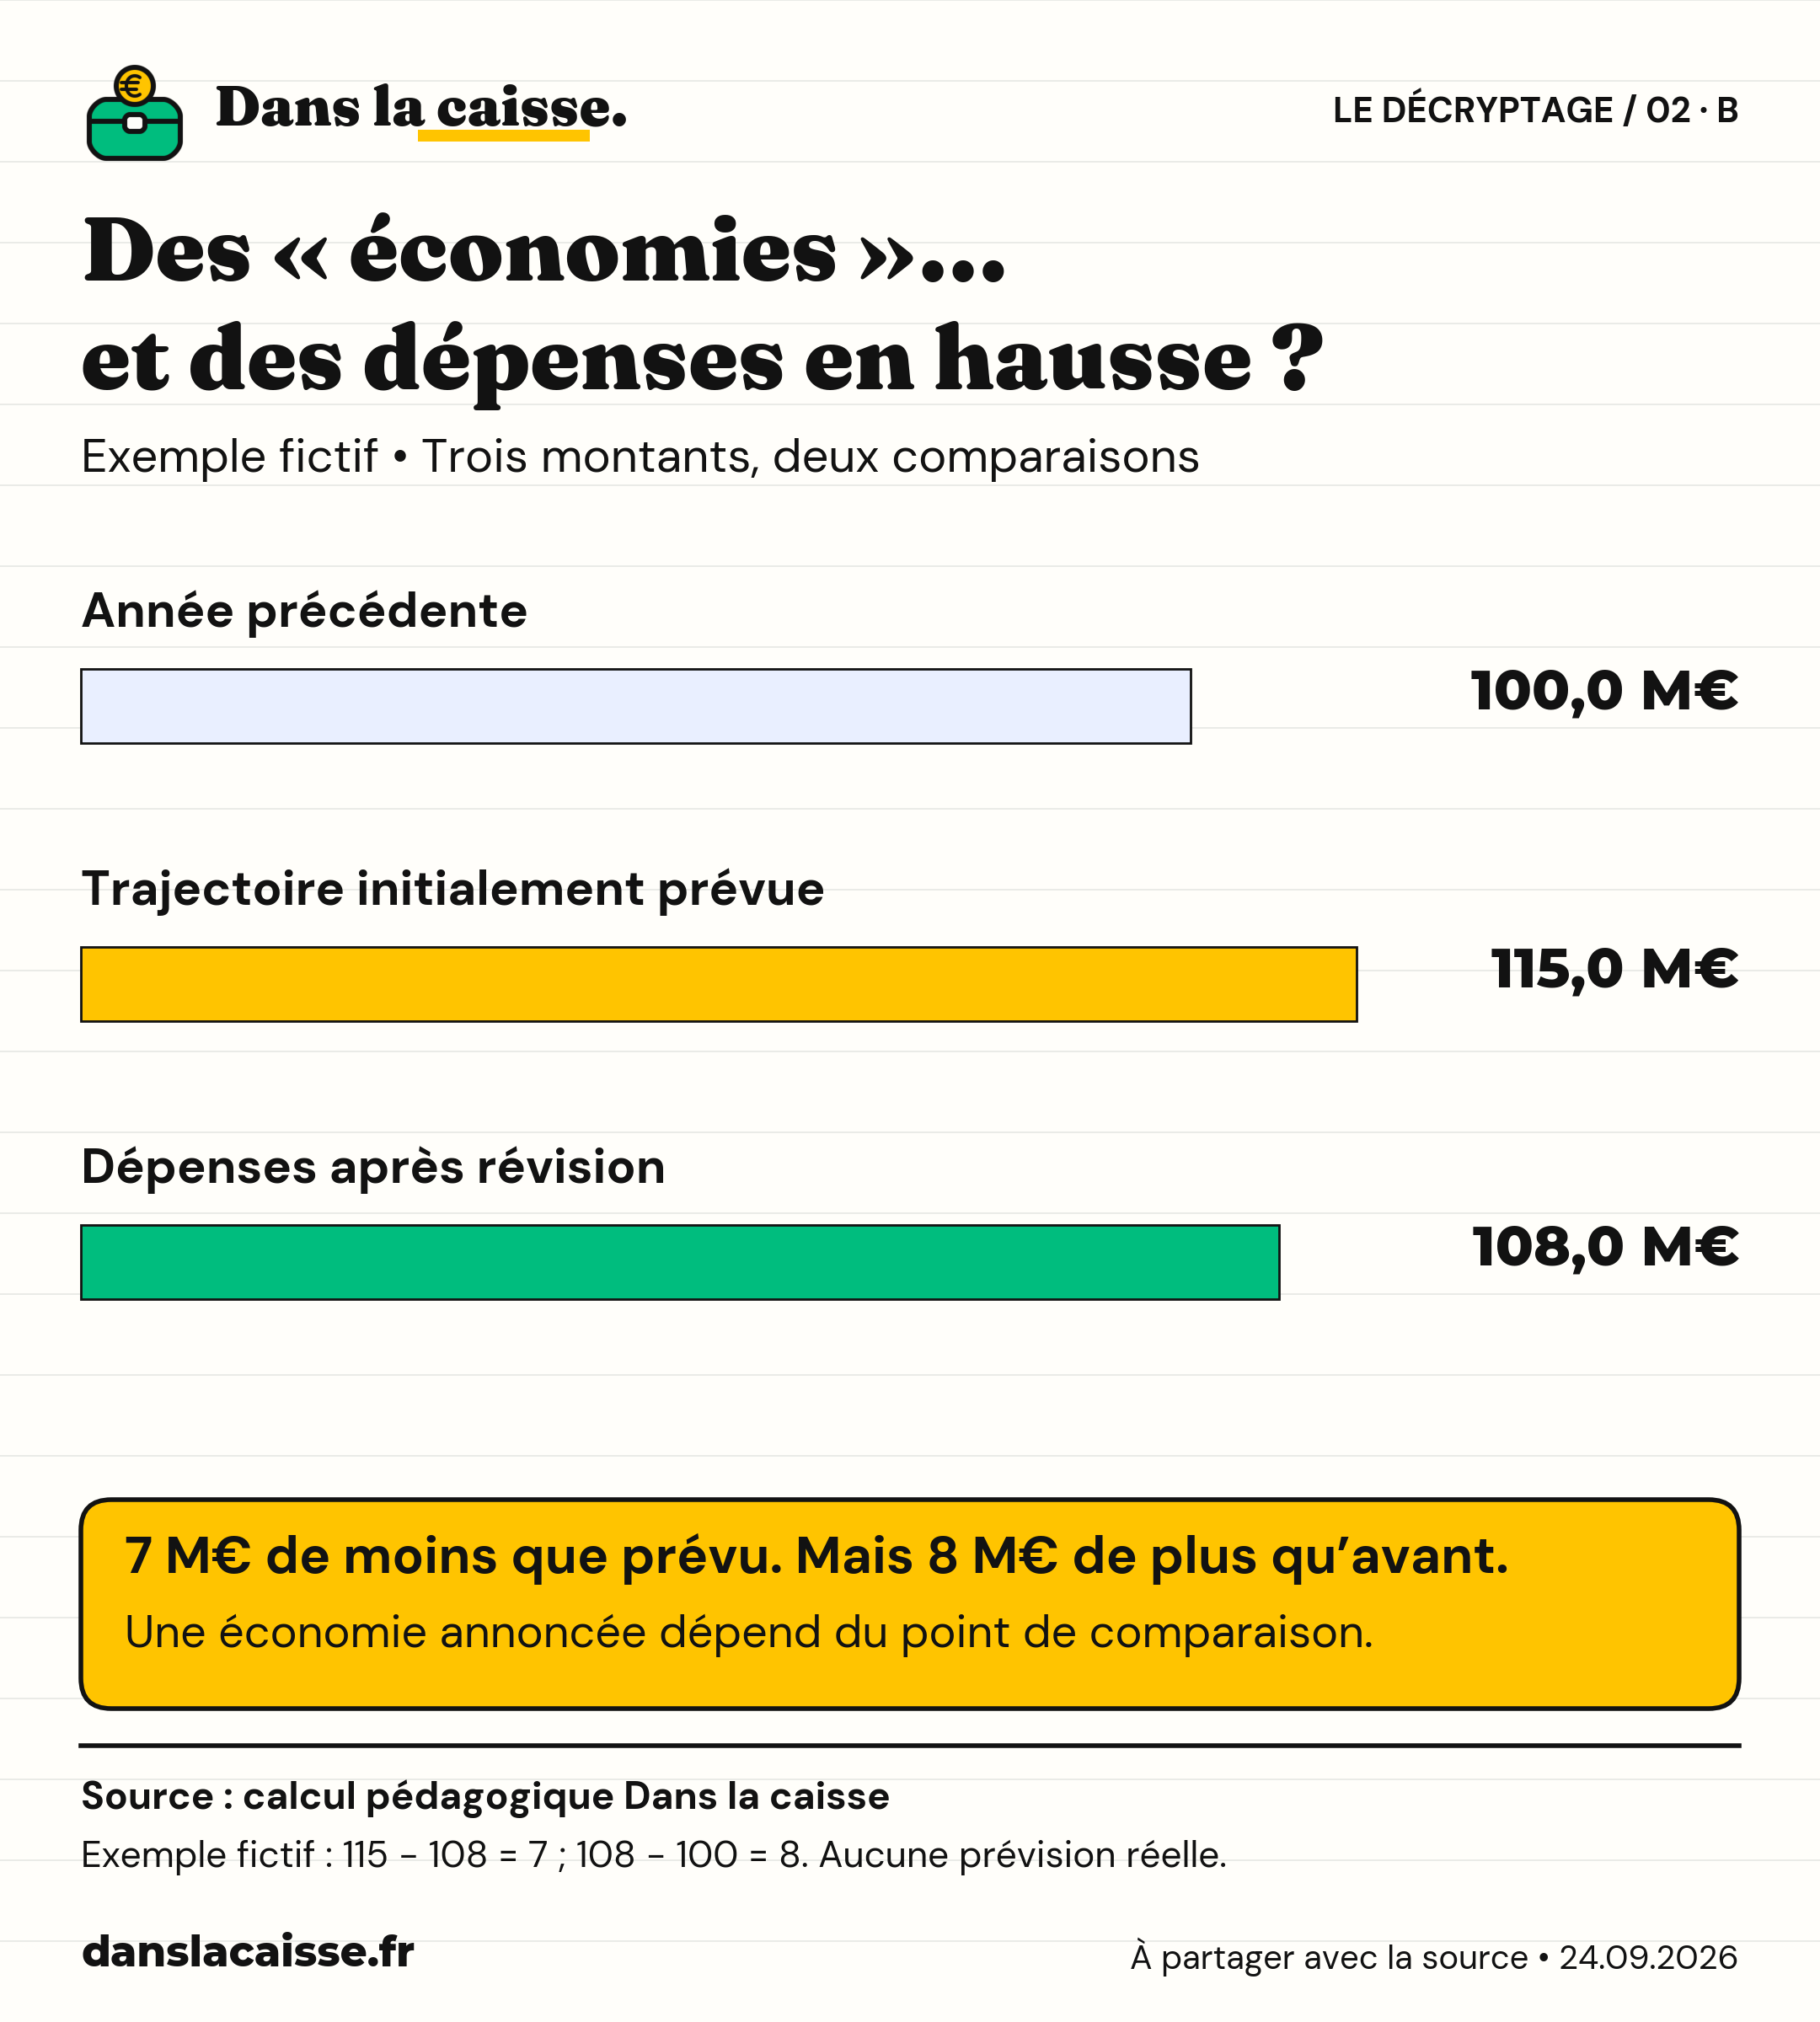
Exemple fictif : dépense précédente 100 millions, trajectoire prévue 115, dépense révisée 108. On économise 7 par rapport à la trajectoire tout en dépensant 8 de plus que l’année précédente.
Réutilisable avec signature et sources. Crédit : Dans la caisse · danslacaisse.fr.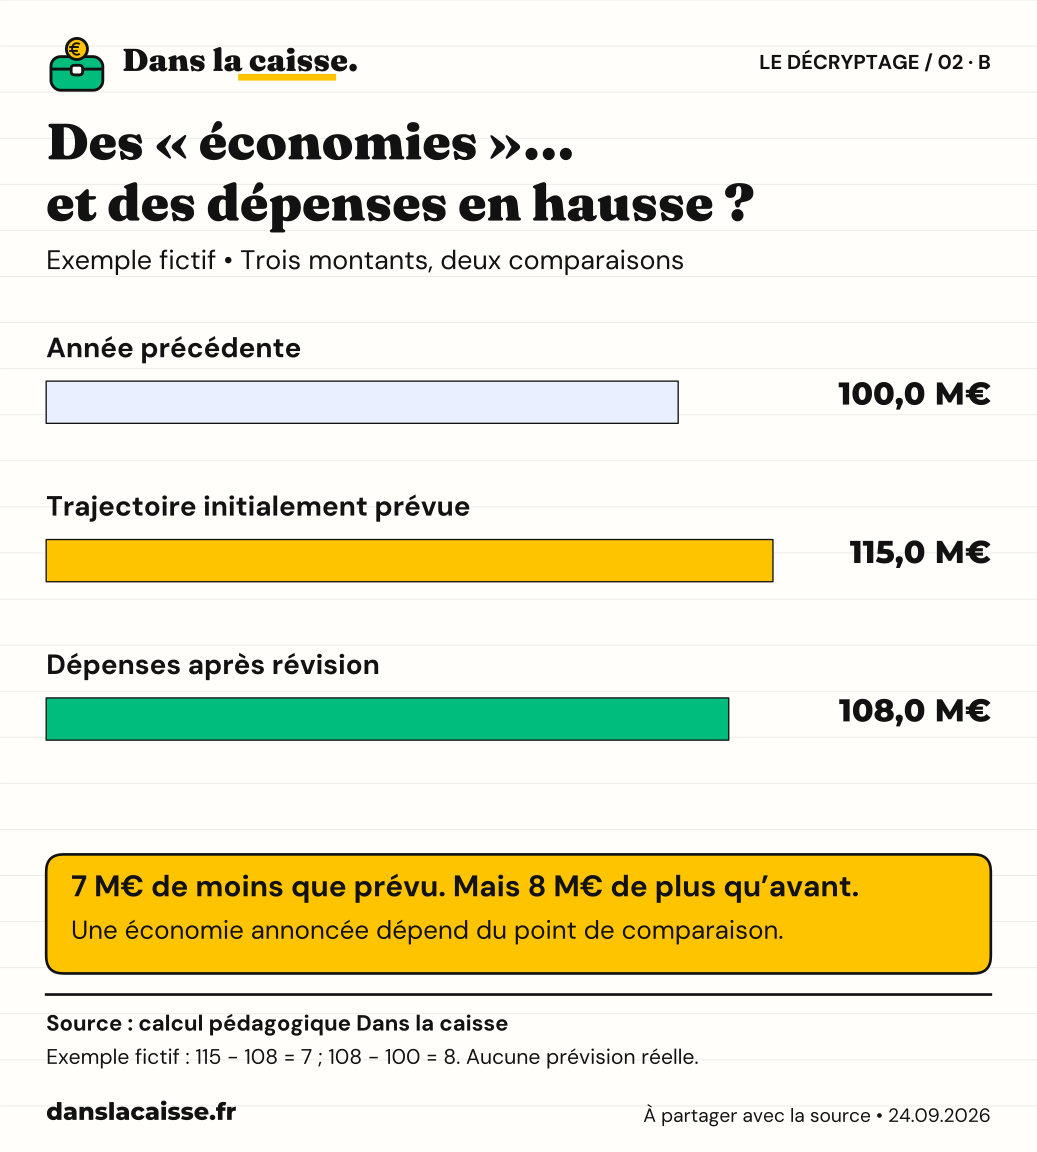
100, 115, 108 : deux constats compatibles
Imaginons une administration qui a dépensé 100 millions d’euros l’année précédente. Sans nouvelle mesure, elle prévoit d’en dépenser 115 millions. Des décisions ramènent finalement sa prévision à 108 millions.
| Question | Calcul | Réponse |
|---|---|---|
| Combien de moins que la trajectoire initiale ? | 115 − 108 | 7 M€ d’économies prévues |
| Combien de plus que l’année précédente ? | 108 − 100 | 8 M€ de dépenses supplémentaires prévues |
| Quelle hausse par rapport à l’année précédente ? | (108 / 100 − 1) × 100 | +8 % en euros courants |
Les deux premières réponses peuvent être vraies simultanément. En revanche, dire que « les dépenses baissent de 7 millions » serait trompeur sans préciser par rapport à quoi. Et les 108 millions restent une prévision : le montant réellement exécuté devra être vérifié après l’exercice.
Le « tendanciel », une estimation à examiner
Une trajectoire à politique inchangée estime comment les dépenses évolueraient sans mesures nouvelles. Certains engagements et mécanismes existants peuvent déjà les faire progresser. Cette référence doit donc expliciter ses hypothèses ; ce n’est pas un montant observé.
Méthode : Direction du Budget, Mémento des finances publiques, partie sur les évolutions tendancielles. Ce document est utilisé pour la notion de trajectoire, pas pour une prévision budgétaire actuelle.
Dans notre exemple, si la trajectoire de référence était de 112 millions au lieu de 115, une cible inchangée à 108 ferait apparaître 4 millions d’économies, au lieu de 7. Le montant dépensé serait pourtant le même. Voilà pourquoi la méthode de calcul compte autant que le chiffre mis en avant.
L’expression « économies » peut aussi recouvrir d’autres comparaisons. Pour une annonce précise, il faut lire le document qui définit la référence, le périmètre et la période.
Plus d’euros, mais pas forcément plus de moyens
Un budget qui passe de 100 à 110 millions augmente de 10 % en euros courants. Si les prix augmentent eux aussi de 10 %, les 110 millions correspondent à 100 millions aux prix de départ : 110 / 1,10 = 100. Cet exemple est fictif.
Les euros constants corrigent l’évolution des prix par rapport à une année de référence. L’indice choisi doit être précisé. Il ne suffit pas, à lui seul, à mesurer les services rendus : les coûts d’une administration peuvent évoluer différemment de ceux du panier moyen des ménages.
Définitions : Insee, prix courants et prix constants. Champ de l’indice des prix à la consommation : Insee, présentation de l’IPC.
Une part du PIB en baisse peut cacher un montant en hausse
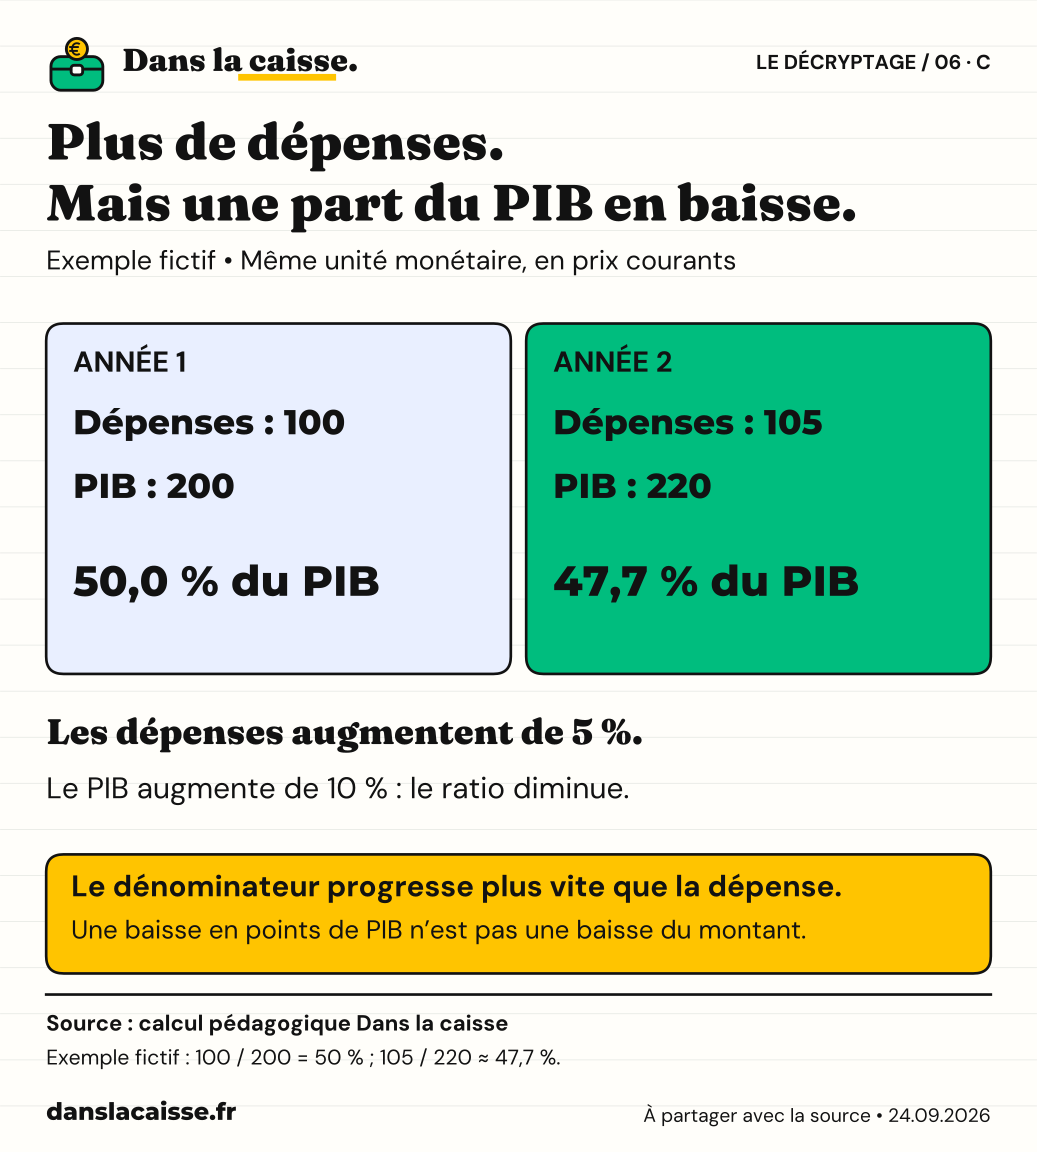
Prenons un autre exemple fictif : les dépenses passent de 100 à 105, tandis que le PIB passe de 200 à 220, dans la même unité monétaire et en prix courants. Les dépenses augmentent de 5 %. Leur part du PIB baisse pourtant de 50 % à environ 47,7 %, car le PIB augmente plus vite.
Une baisse de 2,3 points de PIB ne signifie donc pas une baisse de 2,3 % du montant dépensé. Montant, évolution et proportion répondent à trois questions différentes. Le nombre de bénéficiaires constitue encore une autre référence : un budget stable peut devoir financer davantage de personnes.
Les cinq questions à poser devant une annonce
- Par rapport à quoi ? L’année passée, une prévision initiale ou un scénario sans nouvelle mesure ?
- Sur quel périmètre ? État seul, Sécurité sociale, collectivités ou ensemble public ?
- Sur quelle durée ? Une année, un montant cumulé sur plusieurs années ou un effet attendu à terme ?
- Dans quelle unité ? Euros courants, constants, part du PIB ou montant par bénéficiaire ?
- À quel stade ? Annonce, crédits prévus ou dépenses effectivement réalisées ?
Une économie annoncée garantit-elle une baisse du déficit ?
Non. Le déficit dépend aussi des recettes et des autres dépenses. Une économie sur un poste peut être compensée par une hausse ailleurs ou par des recettes inférieures aux prévisions. Il faut comparer les soldes sur le même périmètre.
Si les dépenses augmentent, cela prouve-t-il l’absence d’effort ?
Non. Une hausse plus faible que celle d’une référence solide peut traduire un effort. Mais qualifier cet effort exige d’examiner la référence, les mesures prises et leurs effets sur les services ou les bénéficiaires.
Les chiffres de ce guide décrivent-ils le budget 2027 ?
Non. Les chiffres 100, 115 et 108 sont des exemples fictifs destinés à expliquer un mécanisme. Pour évaluer un budget réel, il faut utiliser ses documents, ses hypothèses et son état d’adoption.
Pour appliquer ces distinctions, explorez l’évolution des finances publiques. L’explorateur détaille les séries disponibles jusqu’en 2024 ; il ne transforme pas ces données historiques en prévisions pour les années suivantes.
Deux autres angles pour comprendre
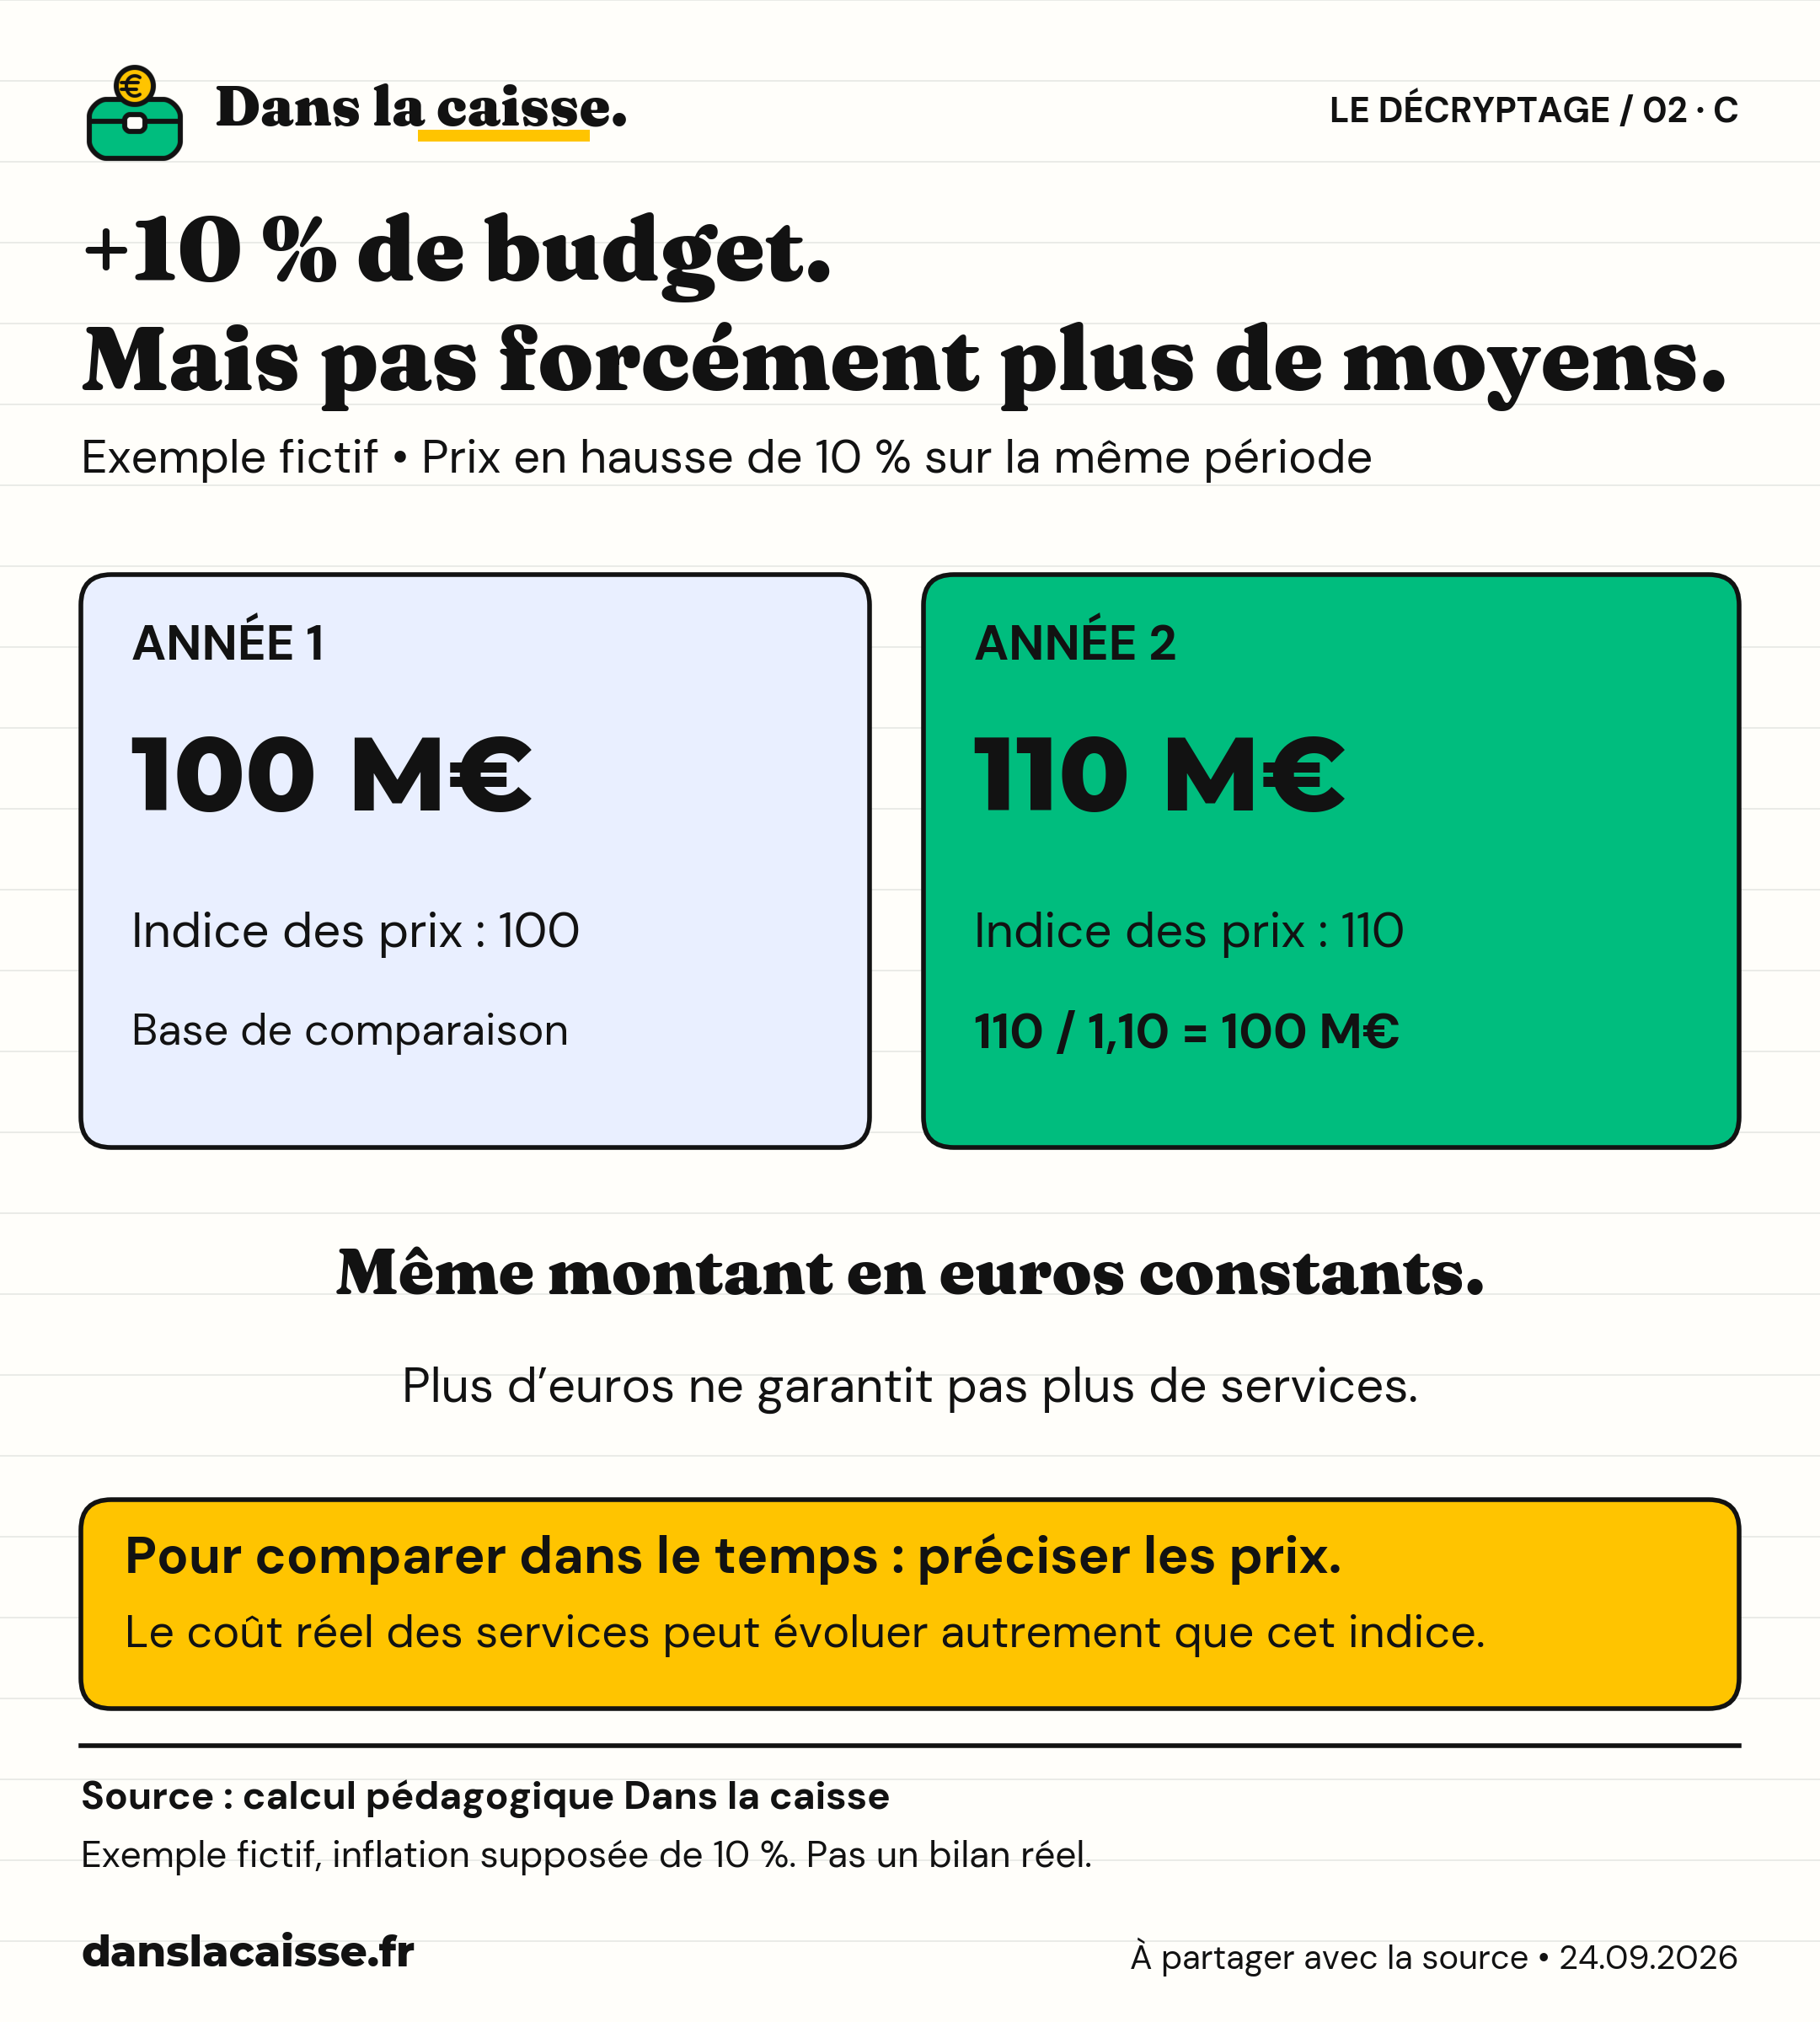
Exemple fictif : 100 millions puis 110 millions avec des prix augmentant de 10 %. Les 110 millions valent 100 millions aux prix de départ. Le volume de services dépend aussi de leurs coûts propres.
Réutilisable avec signature et sources. Crédit : Dans la caisse · danslacaisse.fr.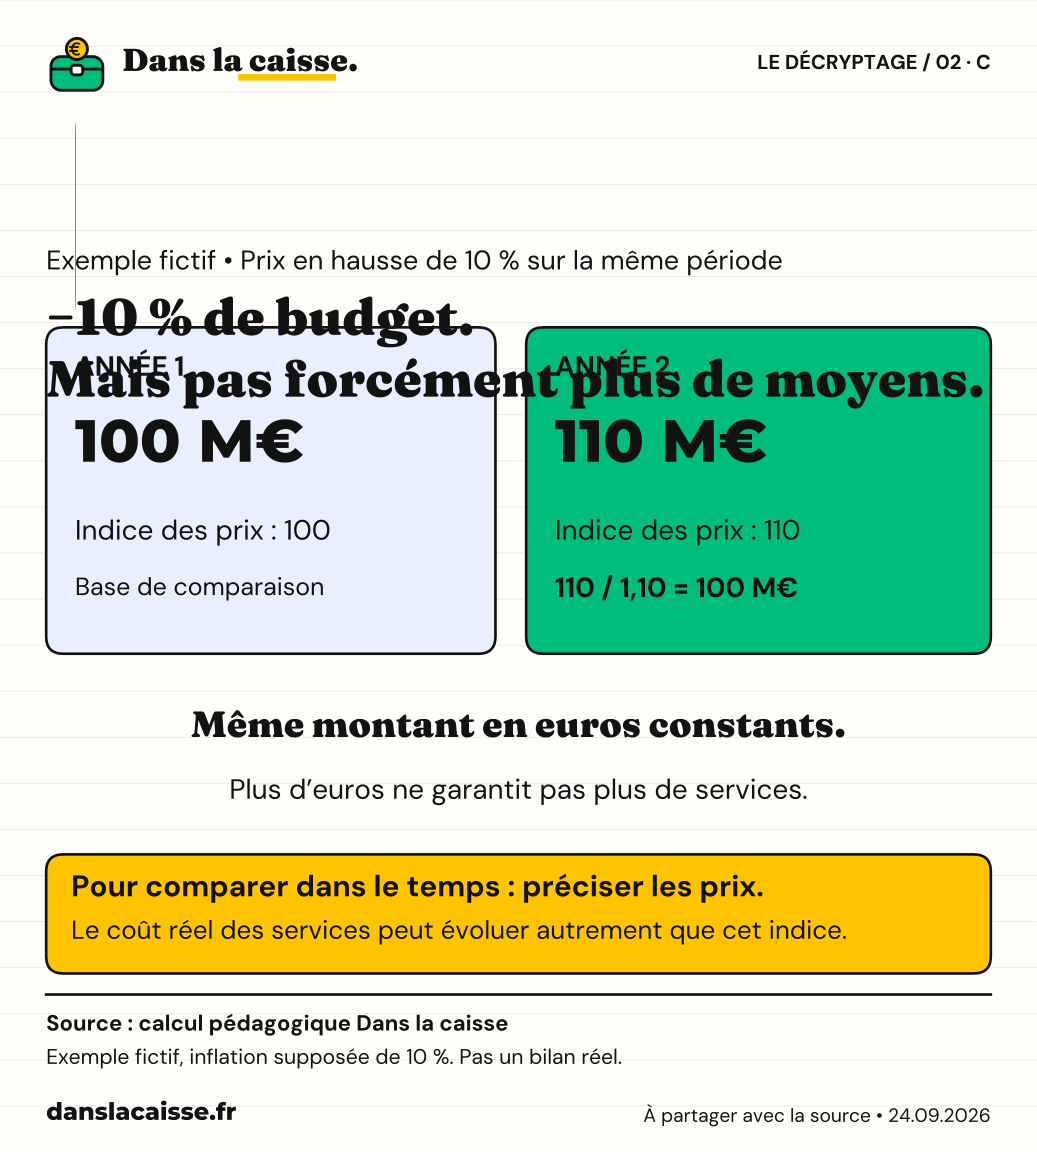
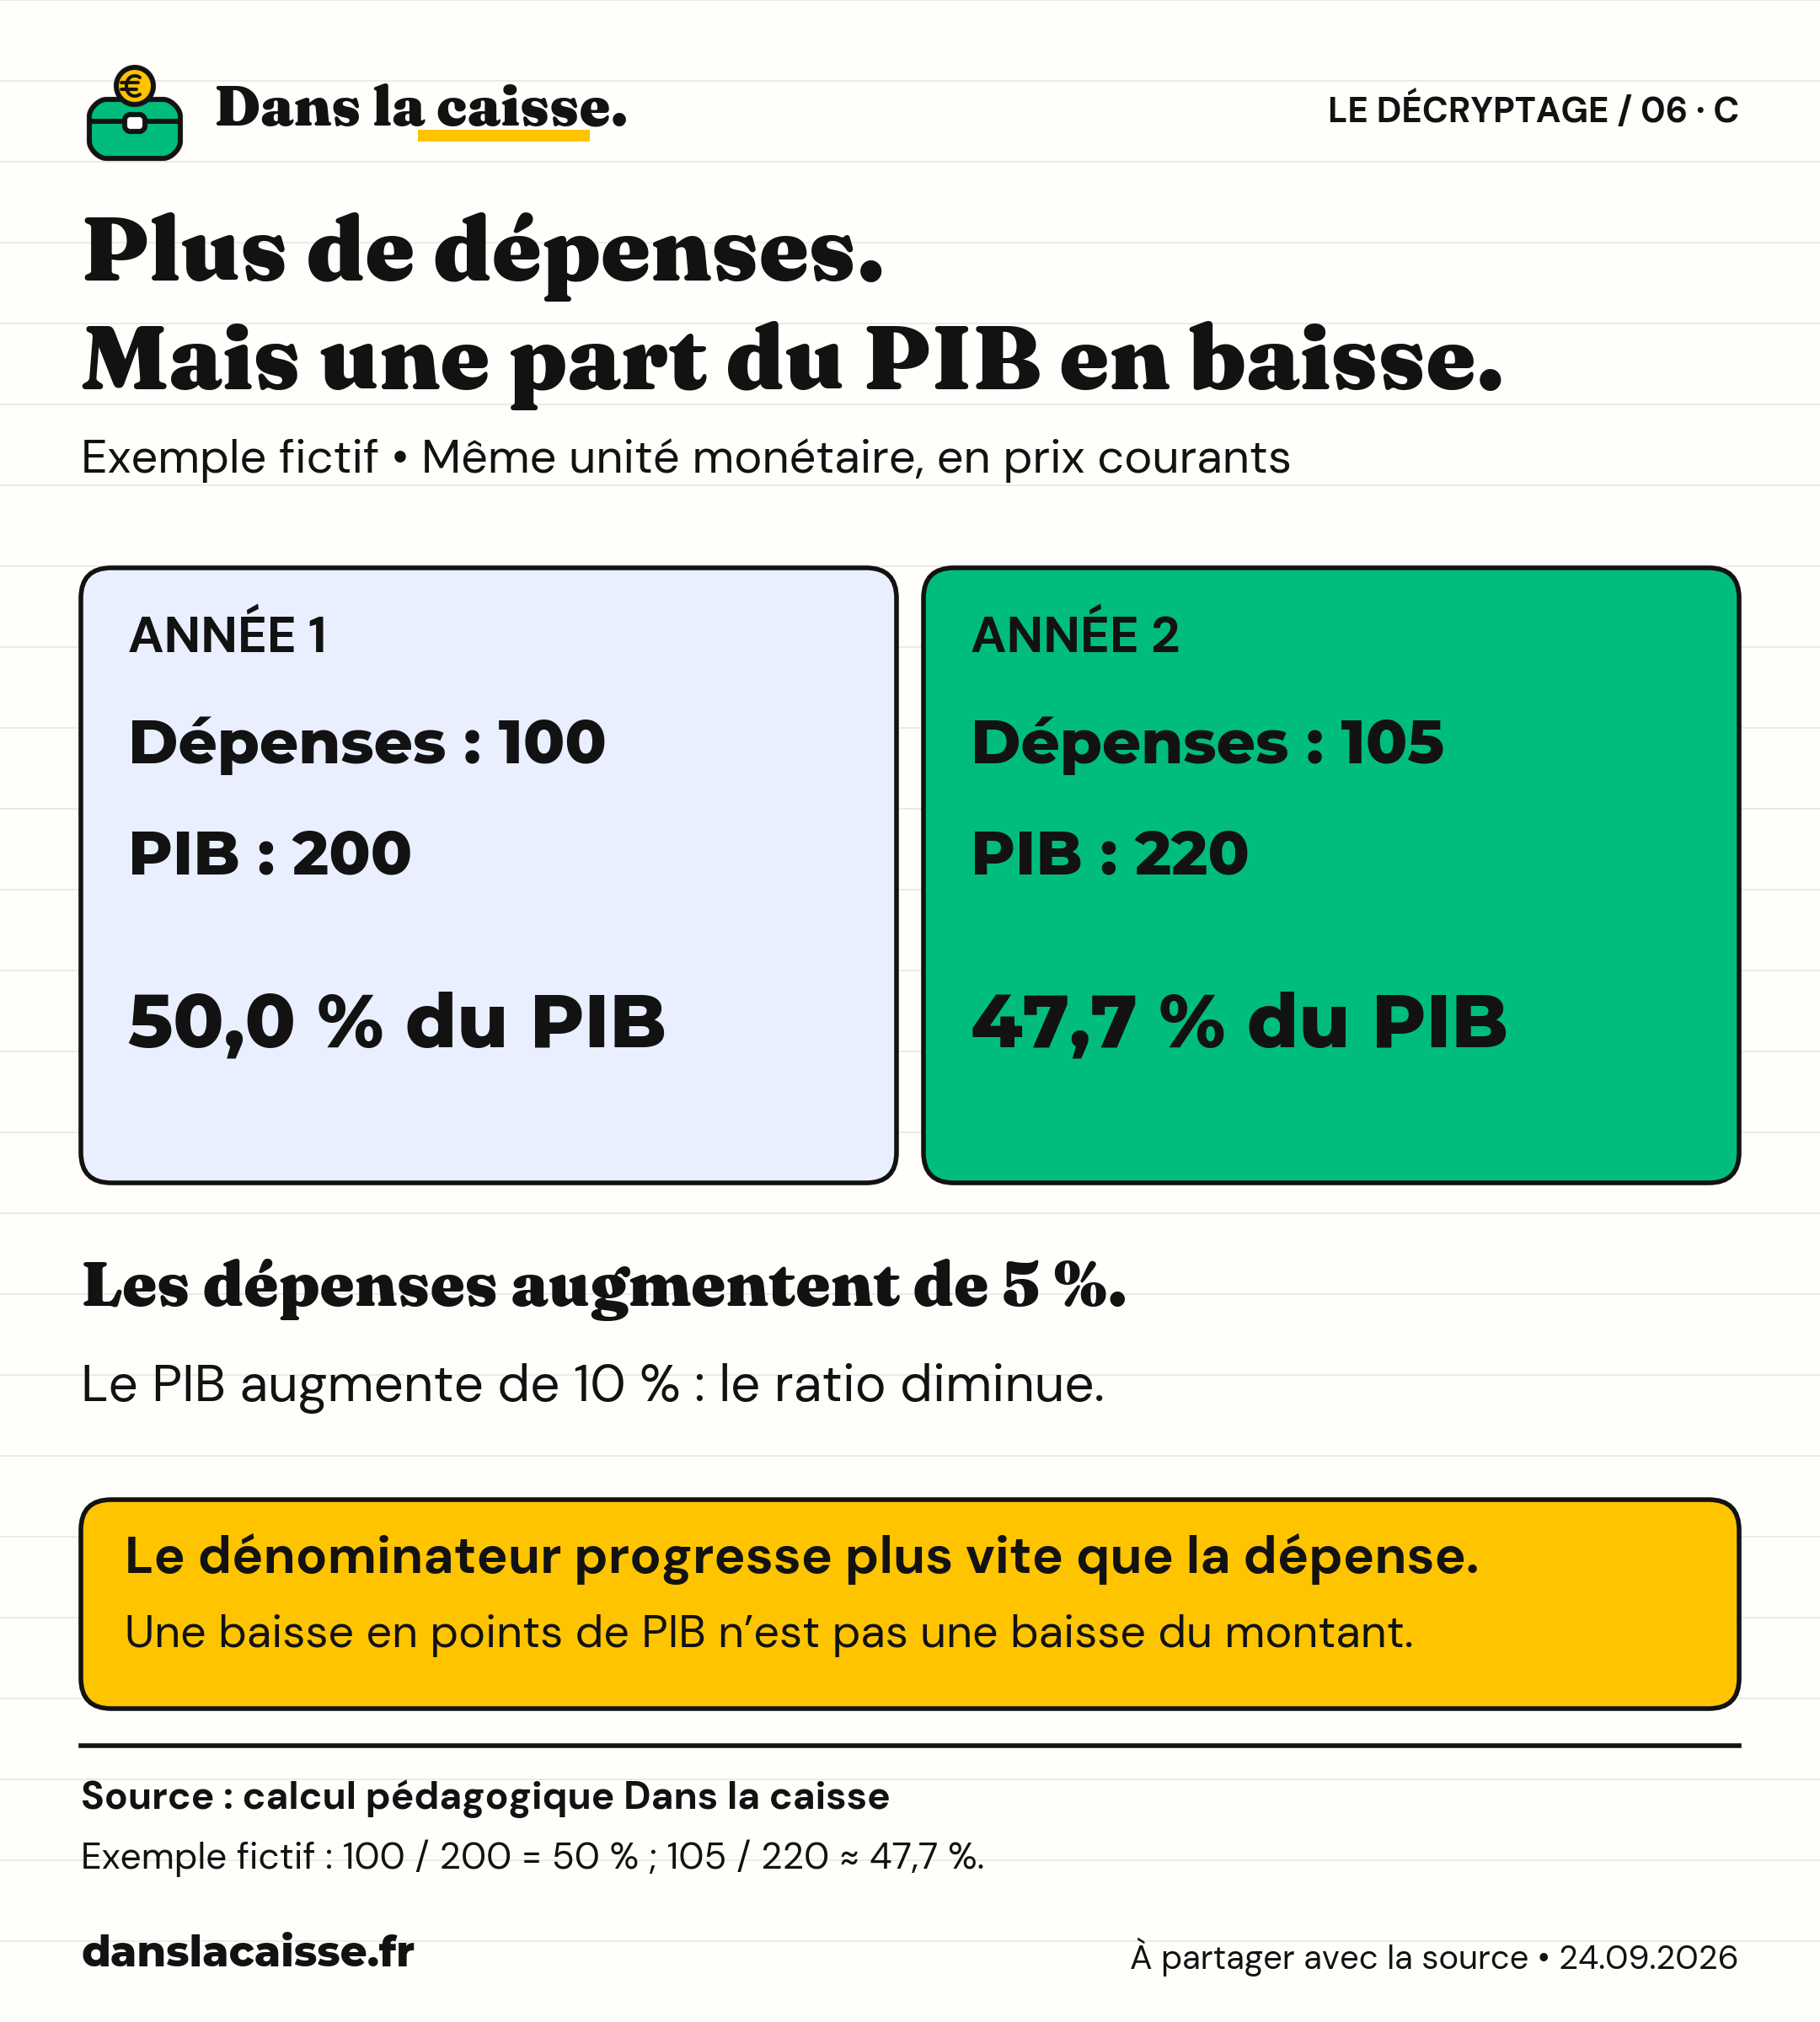
Exemple fictif : dépenses de 100 puis 105 ; PIB de 200 puis 220. Les dépenses augmentent de 5 %, leur part du PIB passe de 50 % à 47,7 %.
Réutilisable avec signature et sources. Crédit : Dans la caisse · danslacaisse.fr.